


Содержание
Как рассчитать точку безубыточности в Finmap
Пошаговая инструкция, как рассчитать точку безубыточности в Finmap на основе данных, уже внесённых в сервис, и узнать, сколько выручки нужно, чтобы выйти в ноль.
Точка безубыточности показывает, сколько выручки нужно, чтобы покрыть все расходы и выйти в ноль. Всё, что выше этой суммы, уже является прибылью.
В Finmap её можно рассчитать с помощью собственных показателей в отчёте Финансовые показатели.
Формула
Классическая формула выглядит так:Точка безубыточности (в деньгах) = Постоянные расходы ÷ ((Цена за единицу − Переменные расходы на единицу) ÷ Цена за единицу)
В Finmap операции записываются в деньгах, без количества штук, поэтому цены за единицу там нет. Но для расчёта в деньгах она и не нужна. Если взять общие суммы расходов и доходов, результат будет тот же. Поэтому формулу можно упростить:
Точка безубыточности = Постоянные расходы ÷ (1 − доля переменных расходов)
Какие расходы постоянные, а какие переменные
Переменные растут вместе с продажами. Больше продали – больше потратили. Например: закупка товара, доставка, комиссии платёжных систем, процент менеджерам по продажам.Постоянные вы платите каждый месяц независимо от того, сколько продали. Например: аренда, фиксированные зарплаты, подписки на сервисы, бухгалтерия.
Если статья смешанная (например, зарплата менеджера состоит из ставки и процента), вы можете разделить платёж на несколько категорий: основную сумму зарплаты учитывать в постоянных расходах, а бонусы – в переменных.
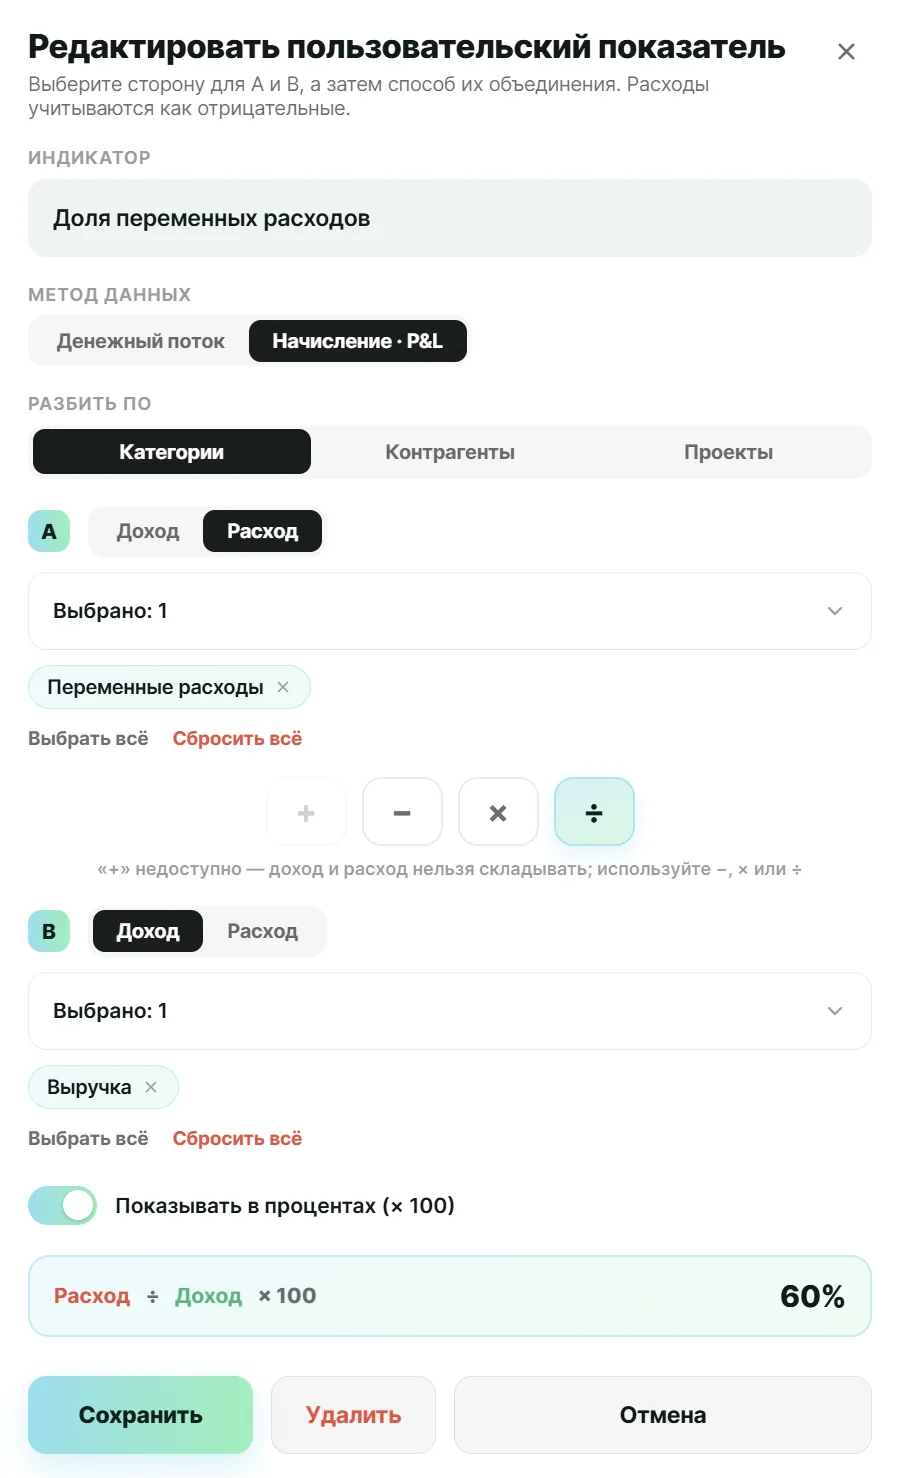
Шаг 1. Создайте собственный показатель «Доля переменных расходов»
Откройте отчёт Финансовые показатели и нажмите кнопку + Собственный показатель.При создании показателя выполните следующие действия:
- A – Расходы: выберите статьи переменных расходов.
- Действие: ÷
- B – Доходы: выберите статьи выручки.
- Включите отображение в процентах.
Показатель покажет, какую долю от каждой гривны выручки забирают переменные расходы.
Шаг 2. Рассчитайте точку безубыточности
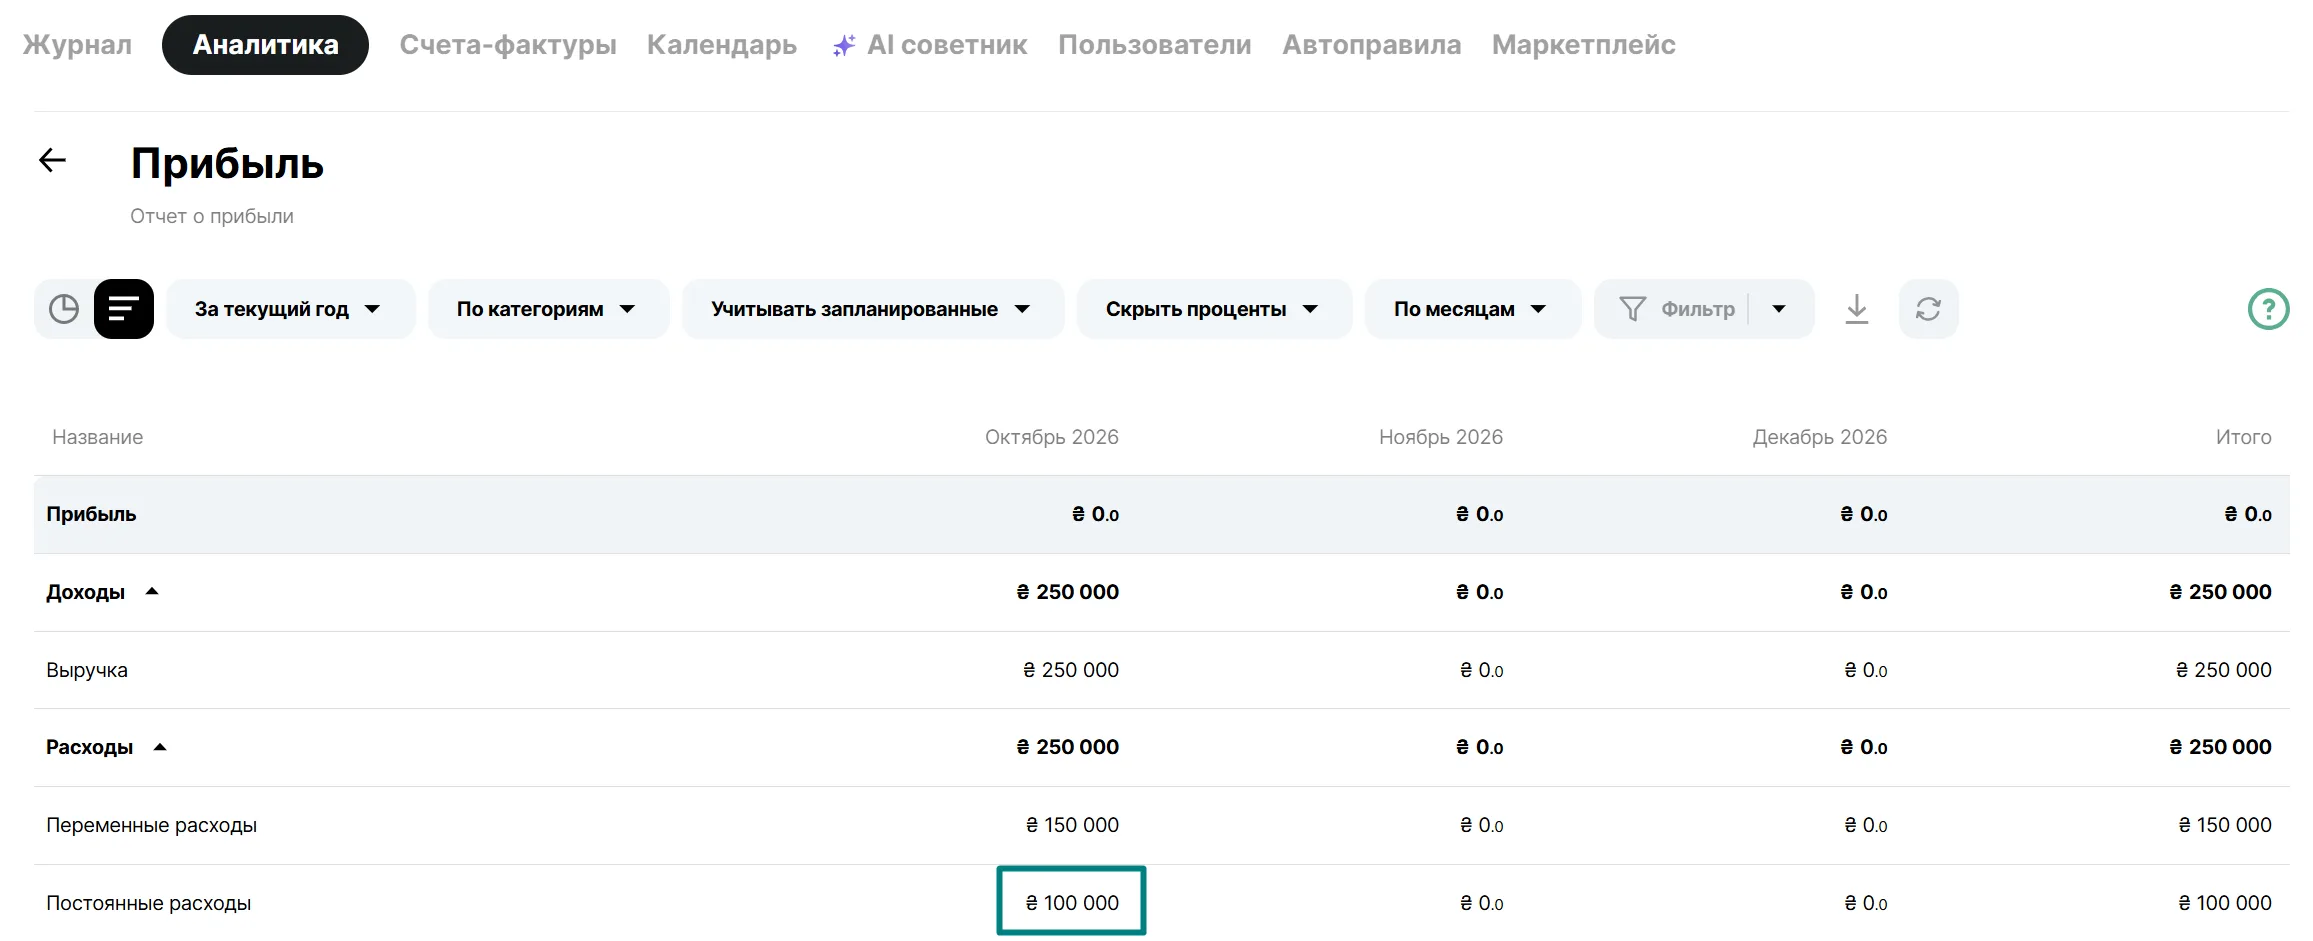
Возьмите сумму постоянных расходов за тот же период и подставьте в формулу:Постоянные расходы ÷ (1 − доля переменных расходов)
Важно, чтобы период был одинаковым. Если долю переменных расходов смотрите за октябрь, то и постоянные расходы берёте за октябрь.
Пример
Постоянные расходы – 100 000 грн в месяц. Доля переменных расходов – 60%.100 000 ÷ (1 − 0,6) = 100 000 ÷ 0,4 = 250 000 грн
Столько выручки в месяц нужно, чтобы выйти в ноль.
Проверим: из 250 000 грн выручки 60% (150 000 грн) уходит на переменные расходы. Остаётся 100 000 грн, и эта сумма покрывает постоянные расходы.